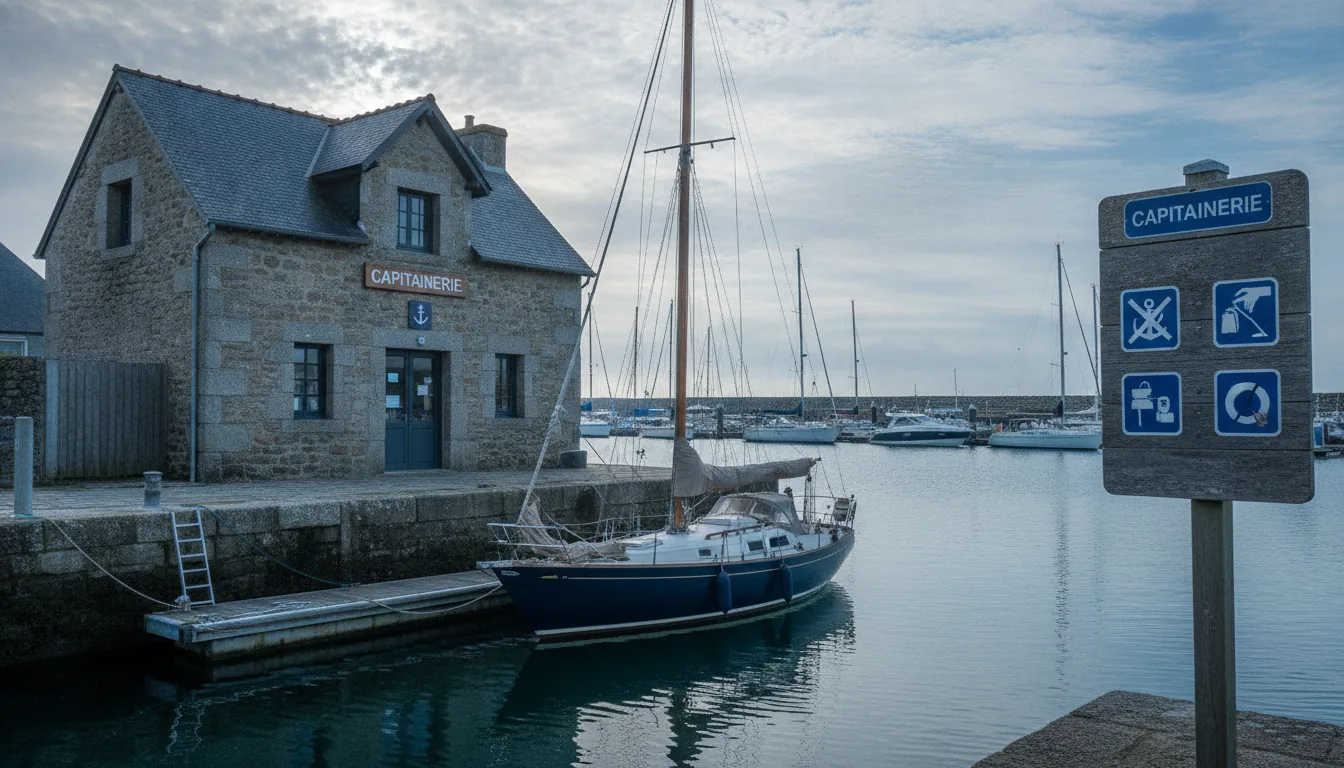
La première fois qu’un plaisancier m’a raconté sa galère à la capitainerie de Lorient, j’ai souri, parce que je l’avais vécue aussi. Il arrivait avec un joli semi-rigide tout neuf, prêt à réserver son anneau pour la saison. À l’accueil, une seule question a suffi à tout bloquer : « votre attestation de responsabilité civile, s’il vous plaît ? ». Il ne l’avait pas. Il pensait, comme beaucoup, que l’assurance bateau n’était pas obligatoire, donc qu’on ne pouvait rien lui demander.
Il avait raison sur le premier point, et complètement tort sur la conclusion. Oui, la loi française n’impose pas d’assurer un bateau de plaisance dans la majorité des cas. Non, ça ne veut pas dire que vous pouvez naviguer et stationner sans rien. Entre l’obligation légale et l’obligation de fait, il y a un fossé que personne ne vous explique clairement avant que vous ne tombiez dedans.
Après vingt ans entre Lorient, Le Crouesty et la côte espagnole, voici ce que je dis à chaque nouveau propriétaire qui me pose la question. La vérité tient en deux temps : ce que la loi exige vraiment, et ce que la réalité vous impose de toute façon.
L’essentiel en 30 secondes
- Réponse courte : non, l’assurance bateau n’est pas obligatoire en France pour la quasi-totalité des bateaux de plaisance privés
- Les 3 exceptions légales : jauge brute égale ou supérieure à 300 UMS, usage professionnel, et compétition sportive sous licence
- L’obligation de fait : les ports exigent une attestation de responsabilité civile pour accorder une place
- Coût d’une RC de base : environ 80 à 150 euros par an, à comparer aux dizaines de milliers d’euros d’un dommage à un tiers
- Remorque : obligatoire dès qu’elle roule sur la route, au minimum en responsabilité civile
- À l’étranger : la RC devient souvent obligatoire (Espagne, Italie, Croatie), attestation exigée à l’entrée des ports
⚓ Êtes-vous obligé d’assurer votre bateau ?
Quelle est la jauge brute de votre bateau ?
Quel usage faites-vous du bateau ?
Où gardez-vous votre bateau ?
Assurance bateau obligatoire ou pas ? La réponse claire
Non. En France, l’assurance d’un bateau de plaisance est facultative pour la quasi-totalité des bateaux privés. Aucune loi n’impose au propriétaire d’un voilier ou d’une vedette de loisir de souscrire un contrat, pas même une simple responsabilité civile, tant que l’usage reste privé et que le bateau reste sous le seuil de 300 UMS de jauge brute.
C’est écrit noir sur blanc du côté de l’administration : l’assurance d’un bateau de plaisance est facultative, sauf cas particuliers. La base légale, c’est l’article L5123-1 du Code des transports, qui ne vise l’obligation d’assurance que pour les navires d’une certaine taille. Autrement dit, votre Bénéteau de 9 mètres ou votre semi-rigide de 6 mètres n’ont, aux yeux de la loi, aucune obligation d’être assurés.
Là où beaucoup se trompent, c’est en croyant que « facultatif » signifie « sans conséquence ». La réalité du terrain est différente. Entre la capitainerie qui réclame une attestation, le voisin de ponton dont vous rayez la coque et l’épave qu’il faut retirer après un naufrage, l’absence d’assurance se paye vite, et souvent très cher.
Besoin d’une attestation de responsabilité civile pour votre place de port ? Recevez un devis d’un partenaire assureur ou courtier, sans engagement.
Souscrire l’assurance obligatoire de mon bateau
Les 3 seules situations où l’assurance est légalement obligatoire
Quand un propriétaire me demande si son bateau doit être assuré, je réponds toujours par une autre question : dans quel cas êtes-vous ? Parce que la loi ne connaît que trois situations où l’assurance passe de recommandée à obligatoire. En dehors de ces trois cas, vous êtes libre.
1. Une jauge brute de 300 UMS ou plus
C’est le seuil fixé par le Code des transports. Au-delà de 300 unités de jauge brute, le navire doit être assuré en responsabilité civile. Concrètement, ce seuil ne concerne pas la plaisance courante : on parle ici de grands yachts et de navires de belle taille. Un voilier habitable de 12 mètres ou une vedette de 10 mètres restent très loin de cette limite. Si vous vous demandez si vous êtes concerné, c’est probablement que vous ne l’êtes pas.
2. Un usage professionnel du bateau
Dès que le bateau sert à générer un revenu, la donne change. Location avec ou sans skipper, transport de passagers, école de voile, promenades commerciales : ces activités relèvent d’un cadre professionnel qui impose une assurance adaptée. Un point qui piège les propriétaires du marché de la location entre particuliers : louer son bateau régulièrement peut faire basculer l’usage vers le commercial aux yeux de l’assureur, avec une couverture standard qui ne suit plus.
3. La compétition sportive sous licence
Les régates et les épreuves organisées sous l’égide d’une fédération imposent une assurance. La licence délivrée par la Fédération Française de Voile inclut d’ailleurs une responsabilité civile de base, mais les organisateurs exigent souvent une couverture spécifique pour l’épreuve. Si vous courez, lisez l’avis de course : les conditions d’assurance y figurent toujours.
Voici comment ces situations se répartissent, pour y voir clair d’un coup d’oeil.
| Votre situation | Statut de l’assurance | Ce qui est exigé |
|---|---|---|
| Plaisance privée, moins de 300 UMS | Facultative (loi) | Rien légalement, mais RC exigée par le port |
| Navire de 300 UMS et plus | Obligatoire | Responsabilité civile au minimum |
| Usage professionnel | Obligatoire | Contrat adapté à l’activité commerciale |
| Compétition sous licence | Obligatoire | RC licence + couverture selon l’avis de course |
| Remorque sur la route | Obligatoire | Responsabilité civile comme un véhicule |
Pourquoi les ports la rendent obligatoire dans les faits
Voilà le vrai sujet. Vous pouvez être parfaitement en règle avec la loi et vous retrouver quand même dans l’impossibilité de garder votre bateau quelque part. La raison tient en un mot : l’attestation.
La quasi-totalité des capitaineries et des sociétés de gestion de port réclament une attestation de responsabilité civile à jour pour vous attribuer un anneau ou une place à l’année. Ce n’est pas une lubie locale. À Port-Camargue comme à La Forêt-Fouesnant, à Lorient comme à Antibes, la règle est la même. Sans attestation, pas de contrat d’amarrage, ou un renouvellement qui saute à l’échéance. C’est une condition contractuelle du port, indépendante de la loi.
La logique du port se comprend : un bateau mal amarré qui part à la dérive une nuit de tempête peut ravager la moitié du ponton et une dizaine de coques voisines. Le gestionnaire veut la garantie qu’un tiers pourra être indemnisé. Cette exigence s’étend souvent aux aires de carénage et aux zones de stockage à terre. Si vous cherchez une place, sachez que l’attestation fait partie du dossier au même titre que le titre de propriété.
Naviguer sans assurance : ce que vous risquez vraiment
On me dit parfois : « je navigue prudemment, je n’ai pas besoin d’assurance ». Le problème, c’est que le risque en mer ne dépend pas que de vous. Un mouillage qui dérape, un moteur qui lâche à l’entrée d’un chenal, un baigneur qui surgit près de l’hélice : les scénarios qui coûtent cher ne préviennent pas.
Sans responsabilité civile, tout dommage causé à un tiers est à votre charge, personnellement. Une collision avec un autre bateau se chiffre facilement entre 5 000 et 40 000 euros. Des dommages corporels graves peuvent grimper à plusieurs centaines de milliers d’euros. Vous ne payez pas une prime d’assurance, mais vous devenez votre propre assureur, avec votre patrimoine en garantie.
Il y a un poste que presque personne n’anticipe : le retirement de l’épave. Si votre bateau coule ou s’échoue et gêne la navigation, vous êtes tenu de le faire retirer, et la facture de renflouement atteint des sommes qui font pâlir. Grue, plongeurs, dépollution éventuelle : on parle vite de plusieurs milliers d’euros, parfois bien plus selon le site. C’est l’une des raisons pour lesquelles je considère l’assistance et le remorquage comme le vrai filet de sécurité d’un contrat.
Conseil de Mathieu
Avant de réserver un anneau ou de participer à une sortie encadrée, ayez votre attestation de responsabilité civile en format numérique sur votre téléphone. La capitainerie la demande souvent le jour même, et un contrat souscrit la veille au soir ne génère pas toujours l’attestation à temps. Anticipez d’une semaine.
Pour comprendre ce qu’une couverture prend réellement en charge après un pépin, j’ai détaillé le fonctionnement de l’assistance et du remorquage dans un guide dédié, tarifs de renflouement compris.
À l’étranger : où la responsabilité civile devient obligatoire
Beaucoup de plaisanciers français partent l’été vers l’Espagne, l’Italie ou la Croatie sans savoir qu’ils changent aussi de cadre légal. Chez plusieurs de nos voisins, la responsabilité civile n’est pas facultative : elle est obligatoire pour tout bateau motorisé, et l’attestation est réclamée à l’entrée des ports, parfois traduite.
J’ai fait deux convoyages vers l’Espagne, et à chaque fois la question de l’assurance s’est posée à la frontière maritime. La règle que je retiens : ce qui est facultatif en France ne l’est pas forcément à 40 milles de là. Avant tout départ, vérifiez surtout l’extension de zone de votre contrat, car une bonne assurance limitée à l’Atlantique Nord ne vous couvre pas en Méditerranée.
| Pays | RC obligatoire ? | À prévoir |
|---|---|---|
| France | Non (plaisance privée < 300 UMS) | Attestation exigée par les ports |
| Espagne | Oui, pour tout bateau motorisé | Attestation souvent traduite |
| Italie | Oui | Attestation demandée par les capitaineries |
| Croatie | Oui | Contrôles fréquents, extension de zone conseillée |
| Portugal | Non (proche du régime français) | Exigence des marinas |
Ces règles évoluent et dépendent du pavillon comme du type de bateau. Vérifiez toujours auprès de votre assureur ou de votre courtier avant un départ à l’étranger.
Remorque, bateau à moteur, construction amateur : les cas particuliers
Trois situations reviennent tout le temps quand on parle d’obligation, et elles méritent une réponse nette.
La remorque. C’est le seul élément vraiment soumis à obligation d’assurance dans la vie d’un petit bateau transportable. Dès qu’elle roule, la remorque doit être couverte au minimum en responsabilité civile, exactement comme un véhicule. Au-delà de 750 kg de PTAC, elle est immatriculée séparément et suit des règles proches de celles d’une voiture. Beaucoup de propriétaires de semi-rigides l’oublient et roulent sans couverture spécifique. Pour les garanties propres à ce type de bateau, vol du moteur en tête, voir mon guide de l’assurance semi-rigide.
Le bateau à moteur. La puissance n’entre pas dans le calcul de l’obligation légale : un moteur de 200 chevaux sur une coque de plaisance privée reste soumis au même régime facultatif qu’un petit hors-bord. Mais dans les faits, plus le moteur est puissant, plus le dommage potentiel à un tiers est élevé, et plus la RC devient un réflexe de bon sens. Son coût reste modeste.
La construction amateur. Voilà le cas qui coince vraiment. Un bateau construit soi-même, sans marquage CE ni historique de chantier, est difficile à faire assurer. Ce n’est pas une question d’obligation, mais de disponibilité : beaucoup d’assureurs refusent, et il faut souvent passer par un courtier spécialisé et une expertise préalable. Même logique pour les bateaux très anciens ou les vieux gréements en bois.
3 questions pour savoir si vous êtes dans un cas d’obligation
- Mon bateau atteint-il 300 UMS de jauge brute, ou sert-il à un usage professionnel ou à la compétition ? Si oui, l’assurance est obligatoire.
- Mon bateau a-t-il besoin d’une place de port ou d’une aire de stockage ? Si oui, une attestation de RC vous sera réclamée.
- Ma remorque circule-t-elle sur la route, ou vais-je naviguer à l’étranger ? Si oui, la responsabilité civile devient obligatoire dans ces situations précises.
Pour aller plus loin sur le fonctionnement des contrats, leur budget et ce qu’ils couvrent, j’ai réuni tout le reste dans mon guide de l’assurance bateau de plaisance, avec le détail des protections réellement incluses et un point complet sur le budget à prévoir chaque année en 2026.
Ressource utile
Pour vérifier le cadre officiel, la base légale figure à l’article L5123-1 du Code des transports, consultable sur Légifrance. La fiche pratique du Service Public sur l’assurance des bateaux de plaisance en donne la synthèse.
Bon à savoir
Vogue Marine est un site éditorial. Je ne suis ni assureur, ni courtier, ni intermédiaire en assurance, et je ne vends aucun contrat. Ce que vous lisez ici relève de mon expérience de plaisancier et d’informations générales sur le fonctionnement des contrats, sans constituer un conseil personnalisé. Le formulaire de devis transmet votre demande à un assureur ou courtier partenaire immatriculé à l’ORIAS, seuls habilités à analyser votre situation et à vous conseiller.
Questions fréquentes sur l’obligation d’assurance bateau
Non. Pour la quasi-totalité des bateaux de plaisance privés, l’assurance est facultative en France. Elle n’est légalement obligatoire que dans trois cas : jauge brute égale ou supérieure à 300, usage professionnel, et compétition sportive. En pratique, les ports exigent une attestation de responsabilité civile pour accorder une place.
Les navires dont la jauge brute atteint 300 UMS ou plus, les bateaux utilisés à titre professionnel (location, transport, école de voile) et les bateaux engagés en compétition sous licence. Pour tous les autres, aucune loi n’impose l’assurance, mais la responsabilité civile reste vivement recommandée.
Oui. La quasi-totalité des capitaineries et des sociétés de gestion de port exigent une attestation de responsabilité civile à jour pour attribuer un anneau ou une place à l’année. Sans elle, la place peut vous être refusée ou non renouvelée. C’est une exigence contractuelle du port, pas une obligation légale.
La loi ne rend pas la responsabilité civile obligatoire pour un bateau à moteur de plaisance privé de moins de 300 UMS. En revanche, elle est systématiquement exigée par les ports, et son coût est faible (souvent 80 à 150 euros par an) au regard des dommages qu’un moteur puissant peut causer à un tiers.
Oui, dès que la remorque circule sur la route. Comme tout véhicule tracté, elle doit être couverte au minimum en responsabilité civile. Au-delà de 750 kg de PTAC, la remorque est immatriculée séparément et son assurance suit des règles proches de celles d’un véhicule routier.
Oui. Plusieurs pays voisins rendent la responsabilité civile obligatoire pour tout bateau motorisé, notamment l’Espagne, l’Italie et la Croatie. L’attestation d’assurance est demandée à l’entrée des ports, parfois traduite. Vérifiez toujours l’extension de zone de votre contrat avant de partir à l’étranger.
Navigateur depuis 20 ans, titulaire du permis côtier et hauturier. Ancien technicien en industrie navale reconverti en rédacteur web indépendant, je partage sur Vogue Marine mon expérience concrète du nautisme : entretien, achat occasion, démarches administratives, assurance. Tout ce que j'écris, je l'ai vécu sur mon voilier de 10 mètres ou constaté sur le terrain.